
Pourquoi les banques en RDC restent-elles si discrètes sur leurs taux d’intérêt dans leurs pubs ?
J’ai vu plusieurs publicités d’octroi crédit de nos banques défiler à travers les réseaux sociaux ce dernier temps (bref de toutes les banques que vous connaissez) ; il n’y avait des messages percutants tel que « Concrétisez vos projets grâce à notre crédit express ! » ou encore « Financez votre véhicule en un temps record ! ».
Pourtant, une donnée essentielle manque presque systématiquement à l’appel : le taux d’intérêt. Je refuse de poster les différentes affiches ici pour raison de publicité, mais faites vos recherches, vous verrez que 9/10 d’institutions financières et bancaires ne montrent pas le taux d’intérêts dans leurs supports de communication marketing, alors qu’il s’agit d’un élément clé dans la décision d’emprunter ou non.
Alors, pourquoi les banques et les institutions de financement choisissent de ne pas afficher leurs taux d’intérêts ?
Derrière ce choix marketing qui peut sembler frustrant, se cachent des réalités économiques, réglementaires et stratégiques bien précises. Ainsi, plusieurs éléments peuvent expliquer ce choix dont :
1. La tarification au cas par cas : à chaque profil son risque
En RDC, octroyer un crédit reste une opération perçue comme risquée par le système bancaire. En l’absence d’un bureau de crédit (Credit Bureau) centralisant l’historique financier de chaque citoyen, les banques appliquent ce qu’on appelle le Risk-Based Pricing (la tarification basée sur le risque).
Concrètement, le taux n’est pas le même pour tout le monde :
- Un salarié du secteur public n’aura pas le même taux qu’un entrepreneur indépendant.
- Un prêt garanti par une hypothèque immobilière sera facturé différemment d’un crédit de trésorerie à court terme.
Afficher un taux fixe (« Crédit à 12% ! ») serait donc trompeur, car seule une poignée de clients obtiendraient ce chiffre théorique après l’évaluation de leur dossier.
2. Le taux nominal ne dit pas tout (et la banque le sait)
Dans le jargon bancaire, il faut distinguer le taux d’intérêt nominal du Taux Effectif Global (TEG).
Si une banque affichait un taux d’intérêt facial très attractif, cela ne refléterait pas le coût réel du crédit. À ce taux s’ajoutent en effet plusieurs frais incompressibles :
- Les frais de dossier et commissions de mise à disposition ;
- Les assurances obligatoires (décès, invalidité, incendie) ;
- Les frais d’expertise ou de constitution de garanties.
Même si l’Instruction n° 38 de la Banque Centrale du Congo (BCC) impose d’informer le client sur l’ensemble de ces frais, les banques préfèrent réserver cette clarté à la fiche d’information précontractuelle remise en agence, plutôt que de l’exposer sur un format publicitaire court.
3. Dollarisation et volatilité des marchés
L’économie congolaise fonctionne dans un contexte de forte dollarisation, la majorité des encours de crédit étant libellés en USD.
Les banques doivent constamment composer avec les fluctuations des taux directeurs de la BCC pour le Franc Congolais, mais aussi avec les taux internationaux (comme le SOFR) pour les liquidités en dollars. Fixer un taux noir sur blanc sur des campagnes d’affichage coûteuses exposerait les établissements à devoir modifier leurs supports de communication à la moindre variation des marchés.
4. Vendre le rêve et la rapidité plutôt que le coût
Soyons honnêtes : en raison du coût élevé du capital et de la prime de risque locale, les taux d’intérêt en RDC restent structurellement élevés par rapport à d’autres marchés. Afficher un chiffre à deux digits en grand sur un panneau publicitaire risque davantage d’effrayer le prospect que de l’attirer.
Les équipes marketing des banques préfèrent donc déplacer le terrain de jeu. Elles mettent l’accent sur ce qui apporte une vraie valeur perçue à l’utilisateur :
- La rapidité de traitement : « Réponse en 48h » ;
- La simplicité : « Moins de paperasse, tout depuis votre application mobile » ;
- La souplesse : « Remboursez à votre rythme ».
Alors, où trouver la vraie information ?
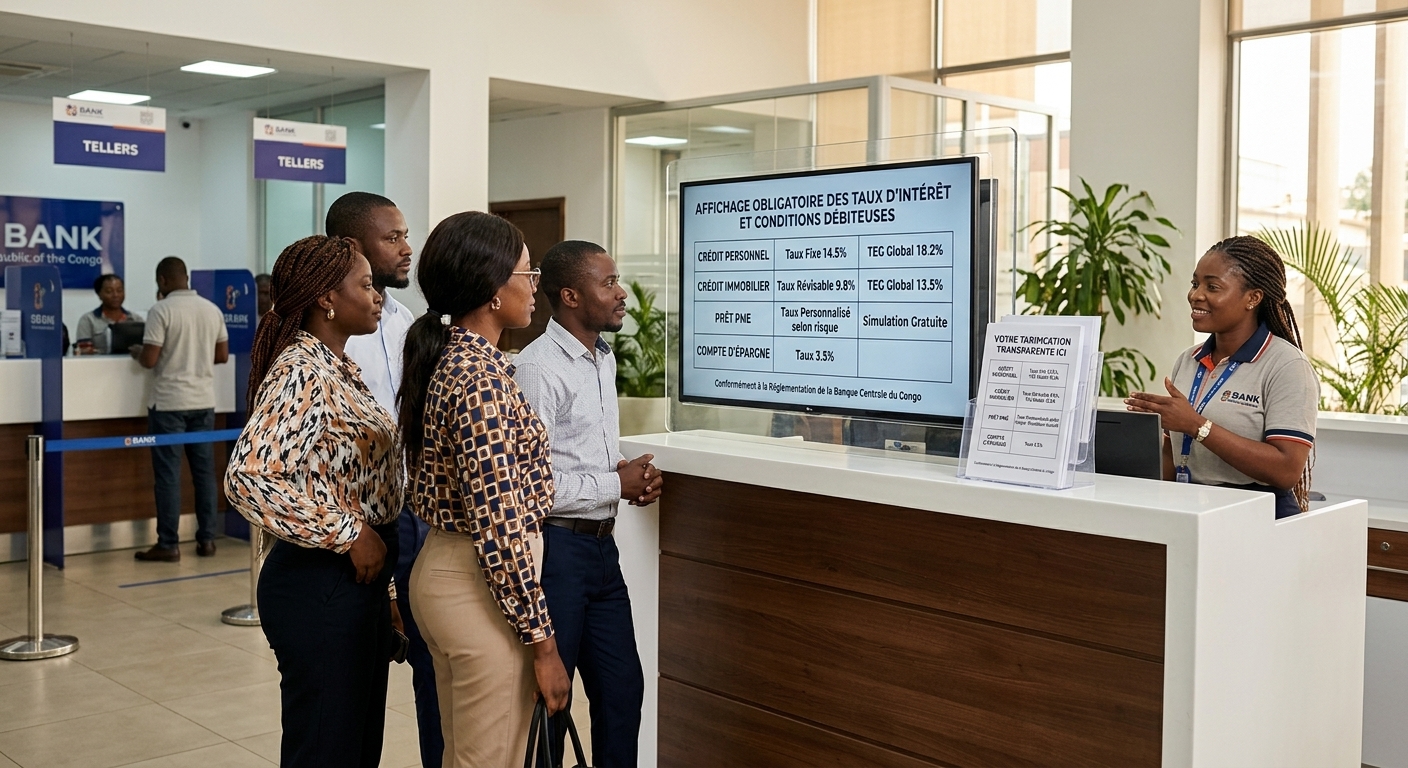
Ne pas voir le taux sur une affiche ne signifie pas que l’information est cachée. Conformément aux directives de la BCC, chaque banque a l’obligation légale d’afficher sa grille tarifaire complète à l’intérieur de ses agences, à la vue du public.
Avant d’engager votre entreprise ou vos finances personnelles, le réflexe reste donc de demander une simulation personnalisée au conseiller clientèle pour comparer les TEG et non simplement les promesses des affiches !
Beni MABANZA ZUZU